Paulas geleaster Neuwagen hat einen Motorschaden, zwei Reparaturen scheitern, und als der Händler ihren Rücktritt zurückweist, stellt Paula trotzdem die Raten ein. Darf die Leasinggesellschaft nach zwei offenen Raten wegen Zahlungsverzugs kündigen?
Ein Leasingvertrag ist ein im BGB nicht eigens geregelter Vertrag: Der Leasinggeber überlässt eine Sache auf Zeit, der Leasingnehmer zahlt dafür Raten. Der BGH behandelt das Finanzierungsleasing als atypischen Mietvertrag und wendet die §§ 535 ff. BGB an, verändert durch die leasingtypischen Vereinbarungen über Gefahr und Gewährleistung.
Für die Klausur heißt das: Du prüfst zwei Verträge mit drei Beteiligten. Der Leasingnehmer hat mit dem Lieferanten, beim Auto dem Händler, keinen Vertrag und muss sich bei Mängeln trotzdem an ihn halten.
Auf einen Blick:
- Gefahr: Untergang, Diebstahl und Schäden trägt der Leasingnehmer, er zahlt weiter.
- Beteiligte: Lieferant verkauft an den Leasinggeber, der Leasinggeber überlässt die Sache dem Leasingnehmer.
- Mängel: Der Leasinggeber schließt die mietrechtliche Haftung aus und tritt seine Rechte aus § 437 BGB gegen den Lieferanten ab.
- Vollzogener Rücktritt vom Kaufvertrag (der Lieferant stimmt zu oder wird verurteilt): Dem Leasingvertrag fehlt von Anfang an die Geschäftsgrundlage (§ 313 BGB, BGH VIII ZR 317/09).
- Widerruf nach § 506 Abs. 2 BGB nur bei Erwerbspflicht, Andienungsrecht oder Restwertgarantie (für Verträge ab dem 20.11.2026 auch bei einer Kaufoption), beim reinen Kilometerleasing nicht.
- Operating Leasing: kurz befristet oder kurzfristig kündbar, die §§ 535 ff. BGB gelten unmittelbar.
Leasingvertrag: Definition und rechtliche Einordnung nach §§ 535 ff. BGB
Ein Leasingvertrag liegt vor, wenn der Leasinggeber dem Leasingnehmer eine Sache gegen Raten auf Zeit zur Nutzung überlässt. Beim Finanzierungsleasing sind die Raten so kalkuliert, dass der Leasinggeber seine Anschaffungs- und Finanzierungskosten zurückerhält, allein über die Raten oder zusammen mit einem Restwert. Am Ende geht die Sache zurück, oder der Leasingnehmer kauft sie, wenn das vereinbart ist. Das Objekt kann fast alles sein: ein Auto, eine Baumaschine, die Praxisausstattung. Im Vertrag heißt es Leasinggegenstand oder Leasingobjekt. Eine kurze Definition samt Kernpunkten findest du auch auf der Wissensseite zum Leasingvertrag.
Leasingvertrag im BGB: ein gesetzlich nicht geregelter Vertrag
Such im BGB nicht nach einem Abschnitt „Leasing“. Es gibt ihn nicht. Das Gesetz nennt Leasing nur indirekt: § 506 Abs. 2 BGB beschreibt Verträge „über die entgeltliche Nutzung eines Gegenstandes“, die als Finanzierungshilfe gelten. Alles andere regeln die Parteien selbst, meist über Allgemeine Geschäftsbedingungen des Leasinggebers.
Für dich hat das eine Folge. Jede Leasingklausur beginnt mit der Frage, welche Normen überhaupt gelten. Die Antwort liefert die Rechtsnatur.
Rechtsnatur: Miete, Kauf oder Vertrag eigener Art?
Die herrschende Meinung und die Rechtsprechung ordnen den Leasingvertrag als atypischen Mietvertrag ein. Wie die Miete ist Leasing ein Nutzungsüberlassungsvertrag: Die Gebrauchsüberlassung steht im Vordergrund. Also gelten die Regeln über den Mietvertrag nach § 535 BGB. Atypisch ist er, weil Gefahrtragung und Gewährleistung anders verteilt sind als bei der gewöhnlichen Miete.
Im Schrifttum gibt es vor allem zwei Gegenpositionen. Die eine sieht einen typengemischten Vertrag aus Kredit- und Geschäftsbesorgungselementen (§ 675 BGB): Der Leasinggeber beschafft die Sache im Interesse des Leasingnehmers und finanziert ihm die Anschaffung. Die andere spricht von einem Vertrag eigener Art (sui generis), der sich keinem gesetzlichen Vertragstyp zuordnen lässt. Gegen beide Positionen spricht der Schwerpunkt auf der Gebrauchsüberlassung, den schon die Rechtsprechung betont. Näher am Kauf liegt der Vertrag, wenn der Leasingnehmer die Sache am Ende erwerben muss oder der Leasinggeber den Erwerb von ihm verlangen kann. Ist der Leasingnehmer Verbraucher, gilt ein solcher Vertrag nach § 506 Abs. 2 S. 1 Nr. 1 oder Nr. 2 BGB als entgeltliche Finanzierungshilfe.
Gilt das Mietrecht direkt oder analog?
Beim Operating Leasing, einer kurzfristigen und kündbaren Gebrauchsüberlassung, gilt Mietrecht ohne Umweg. Beim Finanzierungsleasing wenden Teile des Schrifttums die §§ 535 ff. BGB nur entsprechend an. Die Rechtsprechung spricht vom atypischen Mietvertrag, auf den in erster Linie Mietrecht anzuwenden ist. Im Ergebnis ändert das wenig: In beiden Fällen ist Mietrecht der Ausgangspunkt, und die Leasingbedingungen verdrängen es dort, wo sie wirksam etwas anderes regeln.
Tipp
Den Streit um die Rechtsnatur handelst du in der Klausur in zwei bis drei Sätzen ab und folgst der Rechtsprechung. Die gesparte Zeit brauchst du für die Abtretungskonstruktion und die Geschäftsgrundlage.
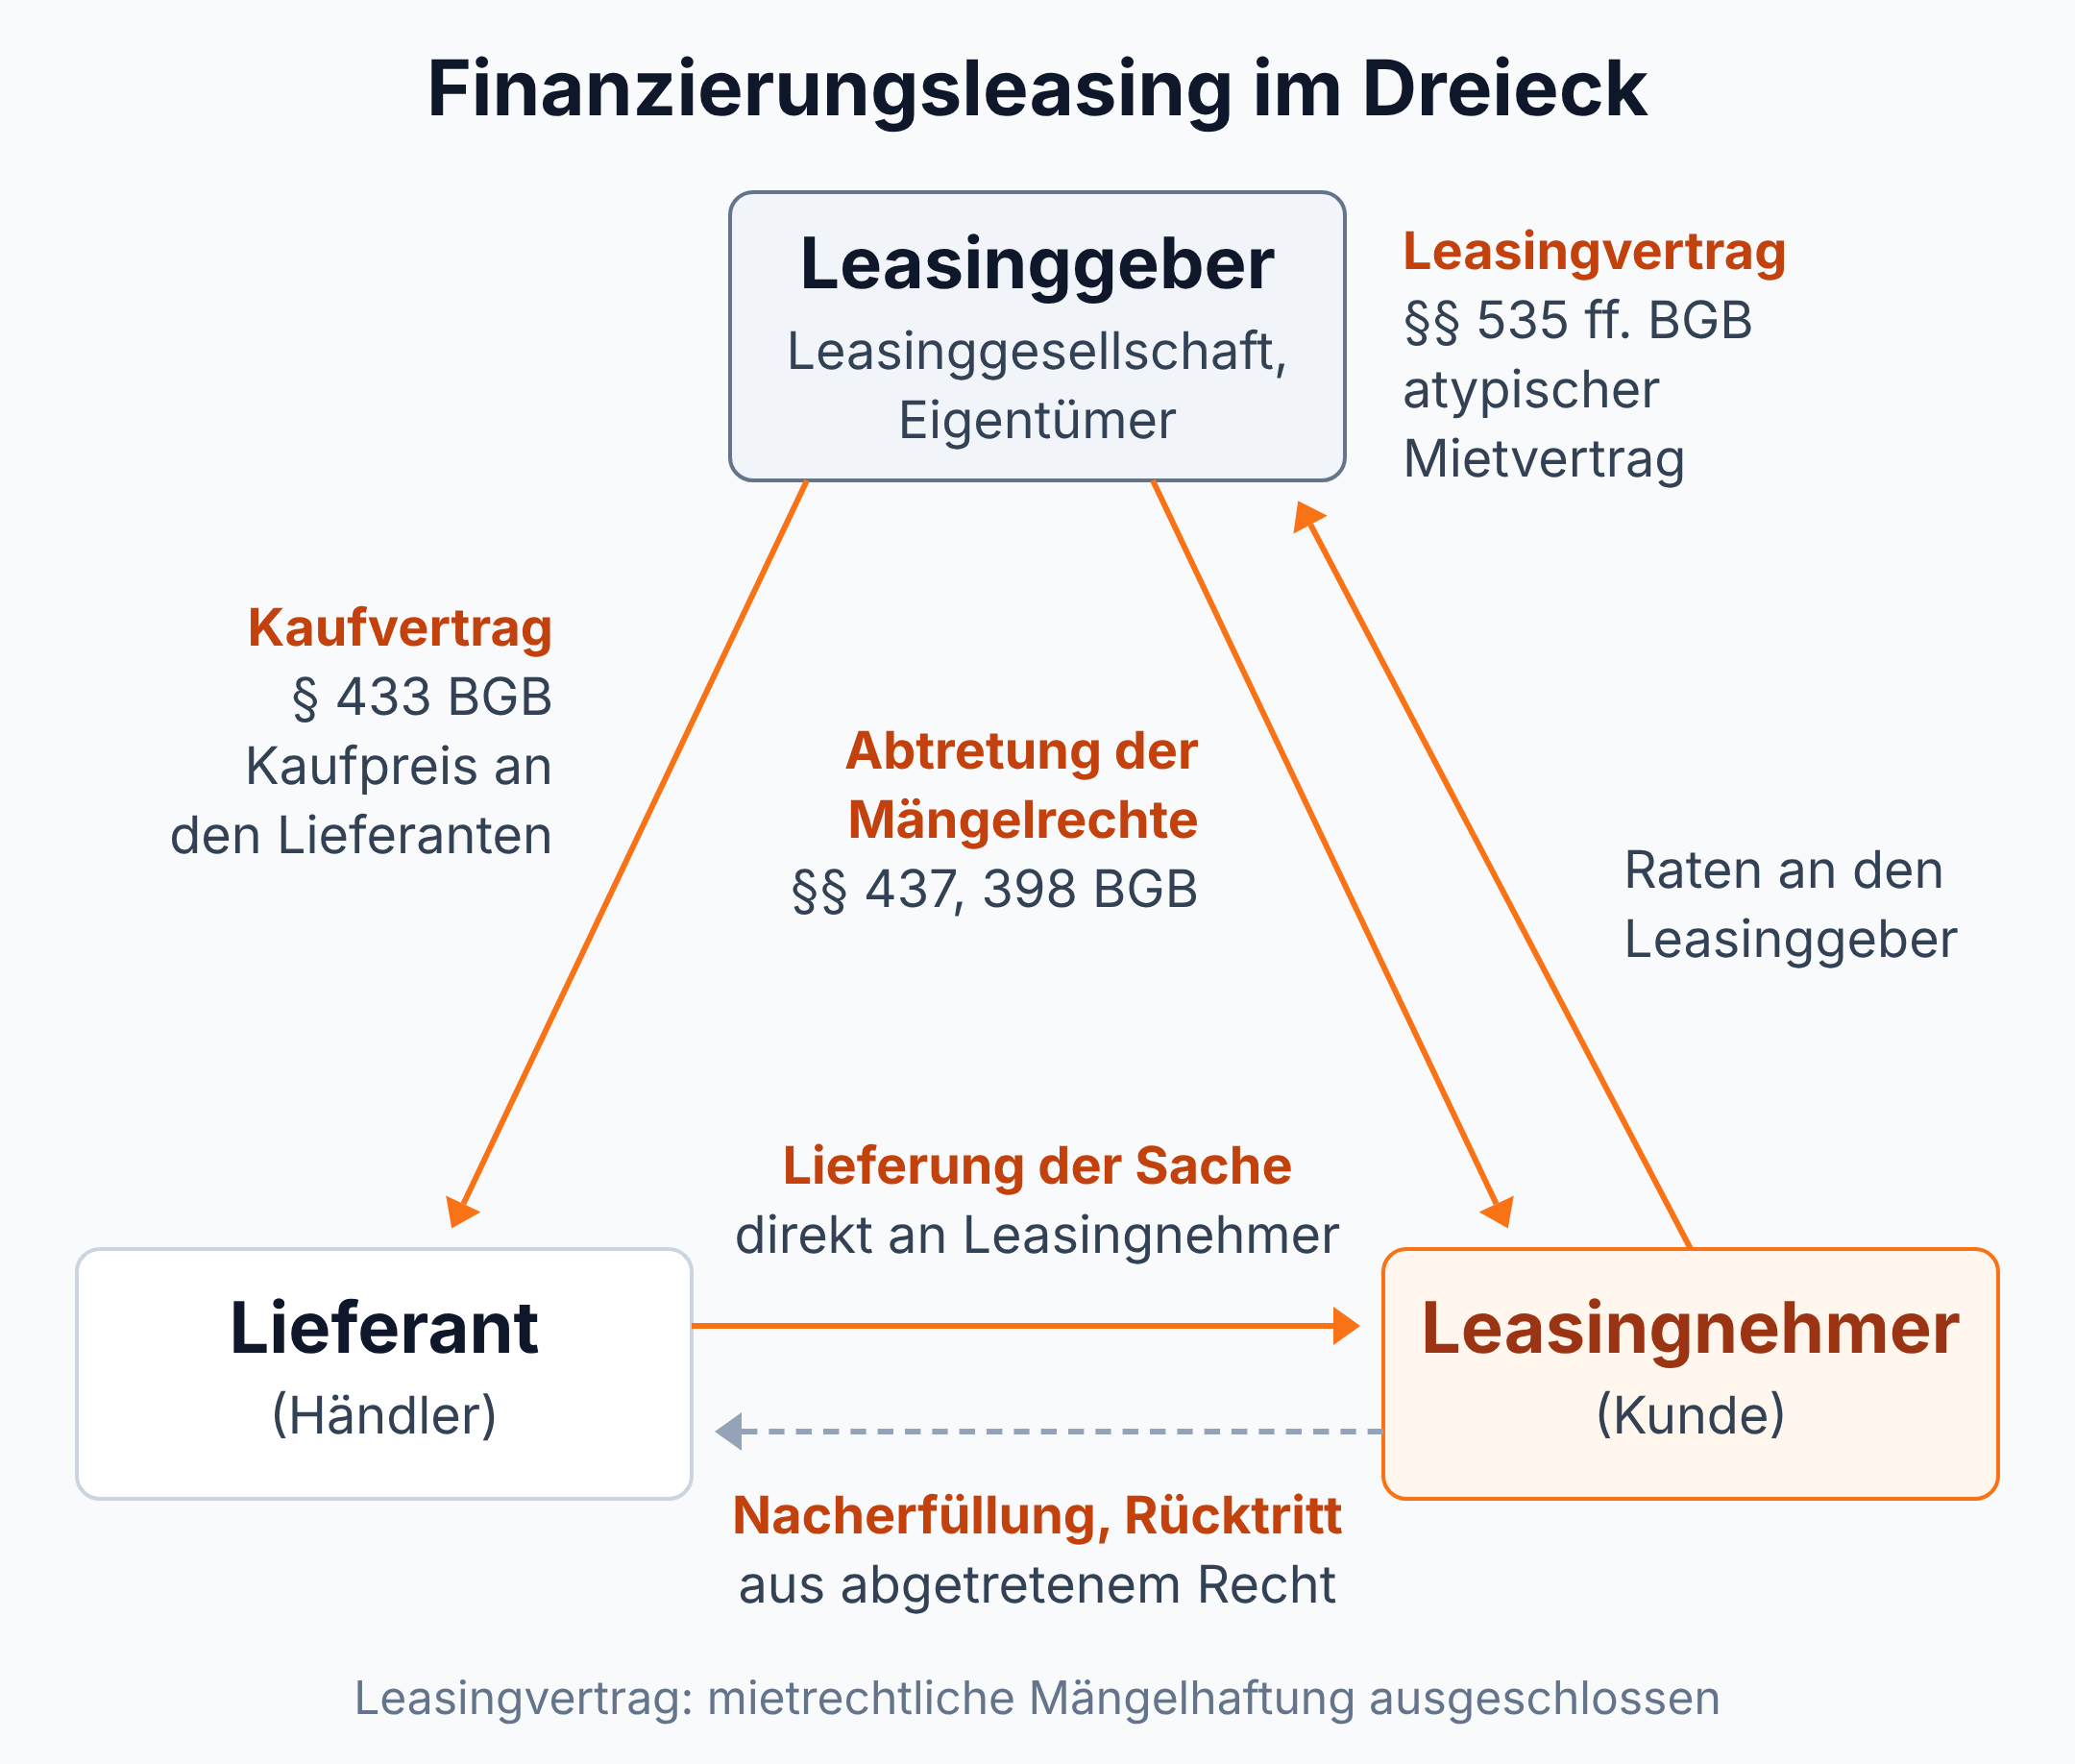
Leasinggeber, Leasingnehmer und Lieferant: das Dreieck
Am Finanzierungsleasing sind drei Personen beteiligt. Der Leasingnehmer sucht sich die Sache beim Händler aus, etwa sein Wunschfahrzeug. Der Leasinggeber, meist eine Bank oder eine Leasinggesellschaft, kauft die Sache beim Lieferanten und wird Eigentümer. Dann überlässt er sie dem Leasingnehmer zur Nutzung. Ausgeliefert wird in der Regel direkt vom Händler an den Leasingnehmer.
Rechtlich gibt es damit zwei Verträge: den Kaufvertrag nach § 433 BGB zwischen Lieferant und Leasinggeber und den Leasingvertrag zwischen Leasinggeber und Leasingnehmer. Lieferant und Leasingnehmer sind keine Vertragspartner. Später gleicht die Abtretung der Mängelrechte die fehlende Vertragsbeziehung aus.
Arten von Leasingverträgen: Finanzierungsleasing, Operating Leasing und Kfz-Leasing
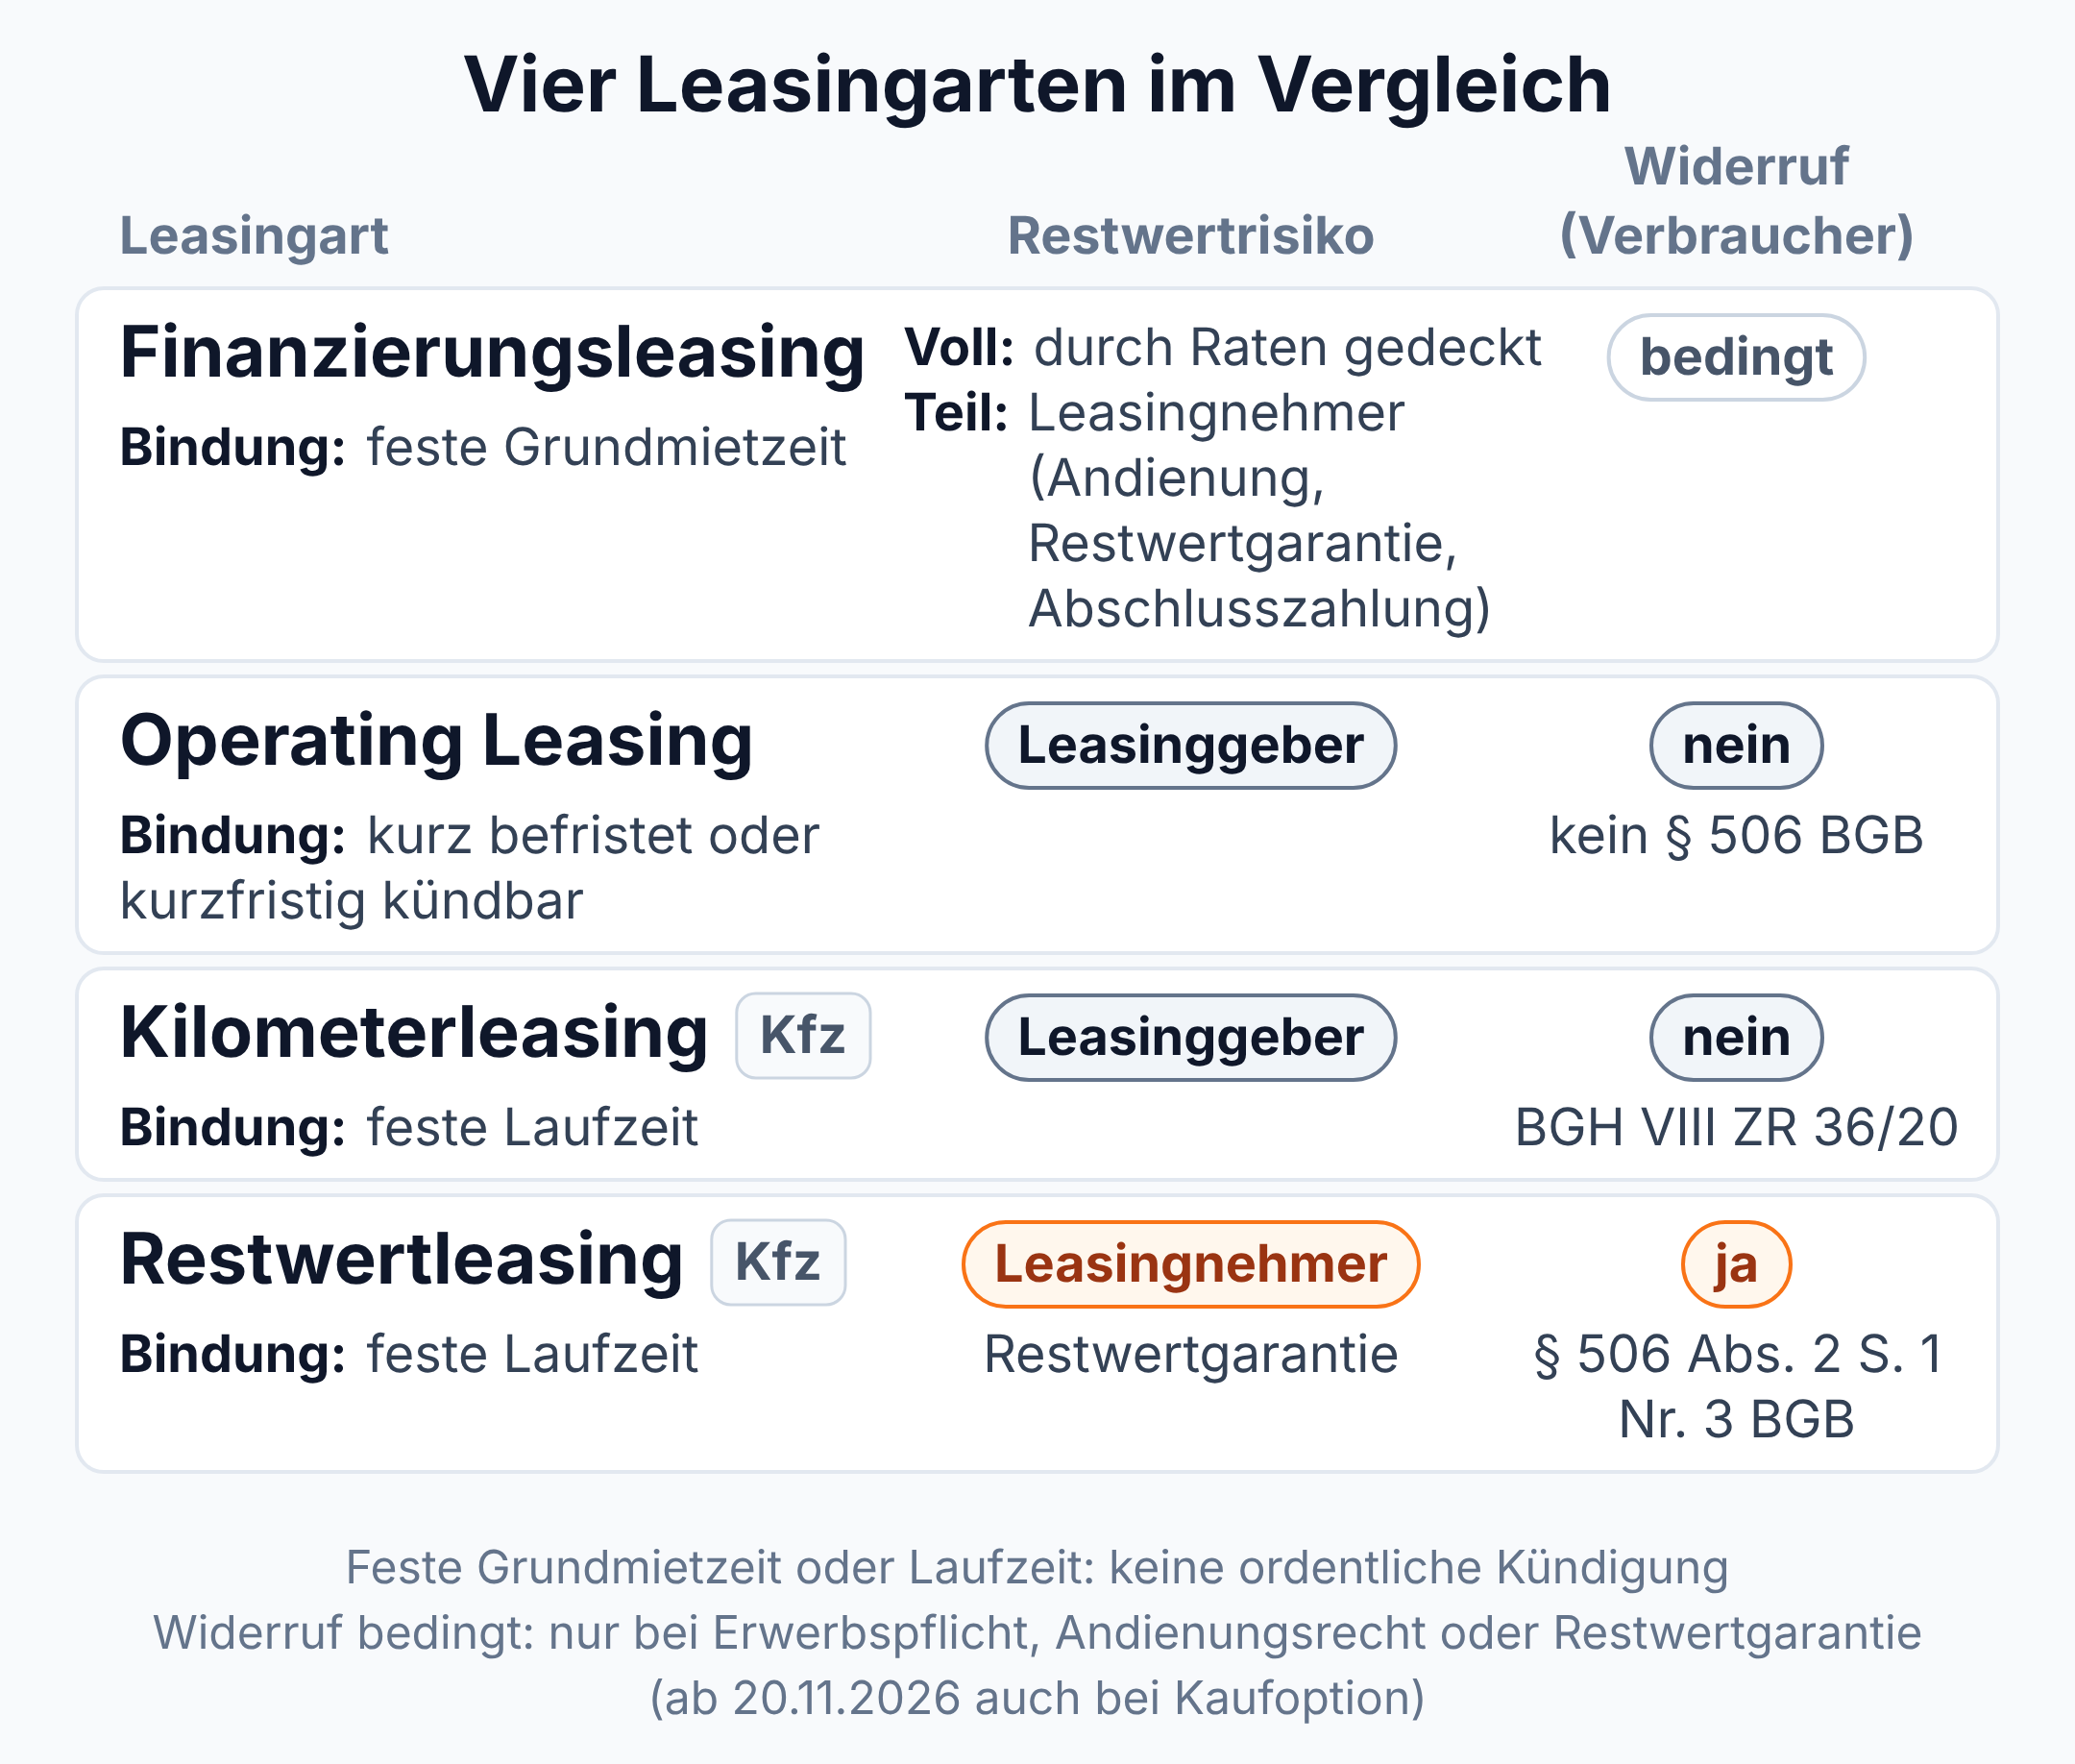
Die Arten unterscheiden sich vor allem in zwei Fragen: Wie lange ist der Leasingnehmer gebunden, und wer trägt das Risiko, dass die Sache am Ende weniger wert ist als kalkuliert? Daran hängt auch, ob der Vertrag unter § 506 BGB fällt.
Finanzierungsleasing: Vollamortisation und Teilamortisation
Beim Finanzierungsleasing zahlt der Leasingnehmer eine feste Leasingrate für eine bestimmte Grundmietzeit, in der er nicht ordentlich kündigen kann. Er trägt das Risiko von Zerstörung und Diebstahl. Wirtschaftlich ist das eine Finanzierung. Der Leasingnehmer muss den Kaufpreis nicht auf einmal aufbringen. Er zahlt die Nutzung über die Laufzeit ab.
Bei der Vollamortisation decken die Raten während der Grundmietzeit die Anschaffungskosten des Leasinggebers samt Finanzierungskosten und Gewinn vollständig ab. Bei der Teilamortisation bleibt am Ende ein Rest offen, den ein kalkulierter Restwert abdeckt. Diesen Restwert holt sich der Leasinggeber über eine Vereinbarung: ein Andienungsrecht (er kann vom Leasingnehmer den Kauf zum Restwert verlangen), eine Restwertgarantie des Leasingnehmers oder eine Abschlusszahlung bei Kündigung.
Für Unternehmer kommt ein steuerlicher Vorteil hinzu. Sie können die monatliche Leasingrate sofort als Betriebsausgabe ansetzen, statt einen Kaufpreis über Jahre im Wege der Absetzung für Abnutzung (AfA) abzuschreiben.
Operating Leasing: kurze Bindung, kündbar
Beim Operating Leasing ist der Vertrag kurz befristet oder jederzeit mit kurzer Frist kündbar. Der Leasinggeber rechnet damit, die Sache mehrfach nacheinander zu verleasen, etwa Computer, Baumaschinen oder Fahrzeuge einer Flotte. Er trägt deshalb das Investitions- und Restwertrisiko selbst, ebenso meist Wartung und Instandhaltung.
Eine eigene Spielart ist das Herstellerleasing. Leasinggeber ist hier eine Finanzierungsgesellschaft des Herstellers, beim Auto oft die Bank des Konzerns. Der Hersteller nutzt das Leasing, um mehr Fahrzeuge abzusetzen. Rechtlich ändert sich am Dreieck nichts.
Juristisch ist das Operating Leasing nah an der gewöhnlichen Miete. Eine Finanzierungsfunktion hat es kaum. Die Unterscheidung zwischen Finance Lease und Operating Lease stammt aus Betriebswirtschaft und Bilanzierung nach IFRS. Für das Zivilrecht zählt allein, wie der Vertrag Laufzeit und Risiko verteilt.
Kilometerleasing und Restwertleasing beim Auto
Beim Autoleasing für Privatpersonen, dem Privatleasing, begegnen dir zwei Modelle. Beim Kilometerleasing vereinbaren die Parteien eine Kilometerleistung für die gesamte Laufzeit. Am Vertragsende rechnen sie nur Mehr- oder Minderkilometer ab und einen Ausgleich für Schäden, die über normale Abnutzung hinausgehen. Den Restwert des Fahrzeugs trägt der Leasinggeber.
Beim Restwertleasing steht der Leasingnehmer dagegen für einen kalkulierten Restwert ein. Bringt der Wagen beim Verkauf weniger, muss er die Differenz nachzahlen. Von dieser Restwertgarantie hängt ab, ob ein Widerrufsrecht nach § 506 BGB besteht.
Wann lohnt sich Leasing? Vorteile und Nachteile
Leasing schont die finanziellen Reserven, weil es die Kosten auf monatliche Raten verteilt. Der Leasingnehmer fährt ein neues Fahrzeug, ohne den Listenpreis zu bezahlen, und kann bei kurzer Laufzeit öfter wechseln. Oft verlangt der Leasinggeber nur eine geringe Anzahlung.
Dagegen stehen rechtliche Nachteile: Durch den Leasingvertrag allein wird der Leasingnehmer nicht Eigentümer. Während der Grundmietzeit kann er nicht ordentlich kündigen, und er trägt die Gefahr für Untergang und Schäden. Bei Mängeln muss er sich an den Lieferanten halten, mit dem er gar keinen Vertrag hat. Ein Teil der Kosten zeigt sich erst bei der Rückgabe, etwa als Nachzahlung für Mehrkilometer oder Schäden.
Zustandekommen und Inhalt: Angebot, Pflichten und Gefahrtragung
Ein Leasingvertrag kommt wie jeder Vertrag durch Angebot und Annahme zustande. Die Besonderheit liegt darin, wer mit wem verhandelt. Der Leasingnehmer spricht fast immer nur mit dem Händler, die Leasinggesellschaft kennt er nur von ihren Formularen.
Vom Angebot zum Vertrag: Bestellung und Eintrittsmodell
In der Praxis läuft es meist so. Der Kunde sucht im Autohaus sein Fahrzeug aus. Den Leasingantrag unterschreibt er dort, auf einem Formular der Leasinggesellschaft. Der Händler leitet das Leasing-Angebot weiter, die Leasinggesellschaft prüft Bonität und Konditionen und nimmt an. Danach kauft sie das Fahrzeug beim Händler. Hat der Kunde das Auto zuvor schon selbst bestellt, tritt die Leasinggesellschaft an seiner Stelle in den Kaufvertrag ein (Eintrittsmodell).
Die Raten schuldet der Leasingnehmer nach den üblichen Leasingbedingungen ab Übernahme der Sache.
Der Lieferant als Erfüllungsgehilfe des Leasinggebers
Der Händler führt die Verhandlungen. Muss sich die Leasinggesellschaft zurechnen lassen, was er dem Kunden erzählt? Der BGH sagt ja, wenn der Lieferant die Vorverhandlungen mit Wissen und Wollen des Leasinggebers führt. Dann ist er insoweit Erfüllungsgehilfe nach § 278 BGB, und der Leasinggeber haftet für verletzte Aufklärungs- und Hinweispflichten. Dass der Händler die Antragsformulare und Berechnungsgrundlagen der Leasinggesellschaft in der Hand hat, ist ein Indiz für dieses Wissen und Wollen.
Dasselbe gilt für eine arglistige Täuschung nach § 123 BGB: Der Lieferant ist kein „Dritter“ im Sinne von § 123 Abs. 2 BGB, seine Täuschung wird dem Leasinggeber zugerechnet. Eine Klausel im Formular, der Lieferant dürfe keine abweichenden Zusagen machen, ändert daran nichts. Von dieser Verantwortung kann sich der Leasinggeber in AGB nicht vollständig freizeichnen (BGH, Beschluss vom 26.08.2014, VIII ZR 335/13, Rn. 11 und 15).
Der Fall dazu: Ein Physiotherapeut least drei Elektrotherapiegeräte. Die Verhandlungen führt allein die Lieferantin, und sie soll ihm zugesagt haben, private Krankenversicherungen würden die Behandlungen erstatten. Der Therapeut ficht den Leasingvertrag an, als das nicht stimmt. Dass die Leasinggesellschaft selbst nie mit ihm gesprochen hatte, half ihr nach Ansicht des BGH nicht: Die Aussagen der Lieferantin können ihr zugerechnet werden.

Inhalt des Leasingvertrags: Pflichten von Leasinggeber und Leasingnehmer
Der Leasinggeber schuldet, dem Leasingnehmer den Gebrauch der Sache zu verschaffen und für die Laufzeit zu belassen, wie es § 535 Abs. 1 BGB für den Vermieter vorsieht. Er bleibt Eigentümer, der Leasingnehmer erhält nur ein Nutzungsrecht. Beim Auto ist der Leasingnehmer in der Regel Halter, die Zulassungsbescheinigung Teil II verwahrt die Leasinggesellschaft.
Der Leasingnehmer schuldet die monatliche Leasingrate, meist auch eine Anzahlung oder Sonderzahlung zu Vertragsbeginn. Abweichend vom Mietrecht übernimmt er regelmäßig Wartung, Reparatur und jede Instandsetzungsleistung auf eigene Kosten. Die Instandhaltungspflicht des Vermieters aus § 535 Abs. 1 S. 2 BGB wälzen die Leasingbedingungen also auf ihn ab. Hinzu kommt in der Regel die Pflicht, das Fahrzeug mit einer Vollkaskoversicherung zu versichern.
Schäden, Untergang und Diebstahl: Die Gefahr trägt der Leasingnehmer
Hier liegt der größte Unterschied zur Miete. Brennt eine Mietwohnung vollständig ab, wird der Vermieter nach § 275 Abs. 1 BGB von seiner Pflicht zur Gebrauchsüberlassung frei. Der Mieter schuldet nach § 326 Abs. 1 BGB keine Miete mehr. Beim Leasing trägt der Leasingnehmer die Sach- und Preisgefahr: Wird das Fahrzeug gestohlen oder bei einem Unfall zerstört, muss er weiterzahlen. Im Gegenzug räumen ihm die Leasingbedingungen regelmäßig ein Kündigungsrecht ein, an dessen Ende eine Abrechnung steht, oft verrechnet mit der Versicherungsleistung.
Diese Verlagerung ist Kern des Finanzierungsleasings und hält einer AGB-Kontrolle grundsätzlich stand. Den Rahmen dafür setzt die AGB-Kontrolle nach §§ 305 ff. BGB, vor allem § 307 BGB.
Mängel am Fahrzeug: die leasingtypische Abtretungskonstruktion
Ist die Leasingsache mangelhaft, hätte der Leasingnehmer nach Mietrecht Ansprüche gegen den Leasinggeber: Minderung nach § 536 BGB, Schadensersatz nach § 536a BGB, Kündigung. Der Leasinggeber will diese Haftung nicht. Er hat die Sache ja nur finanziert, ausgesucht hat sie der Kunde. Die Lösung ist die leasingtypische Abtretungskonstruktion.
Mietrechtliche Mängelrechte ausgeschlossen, kaufrechtliche abgetreten
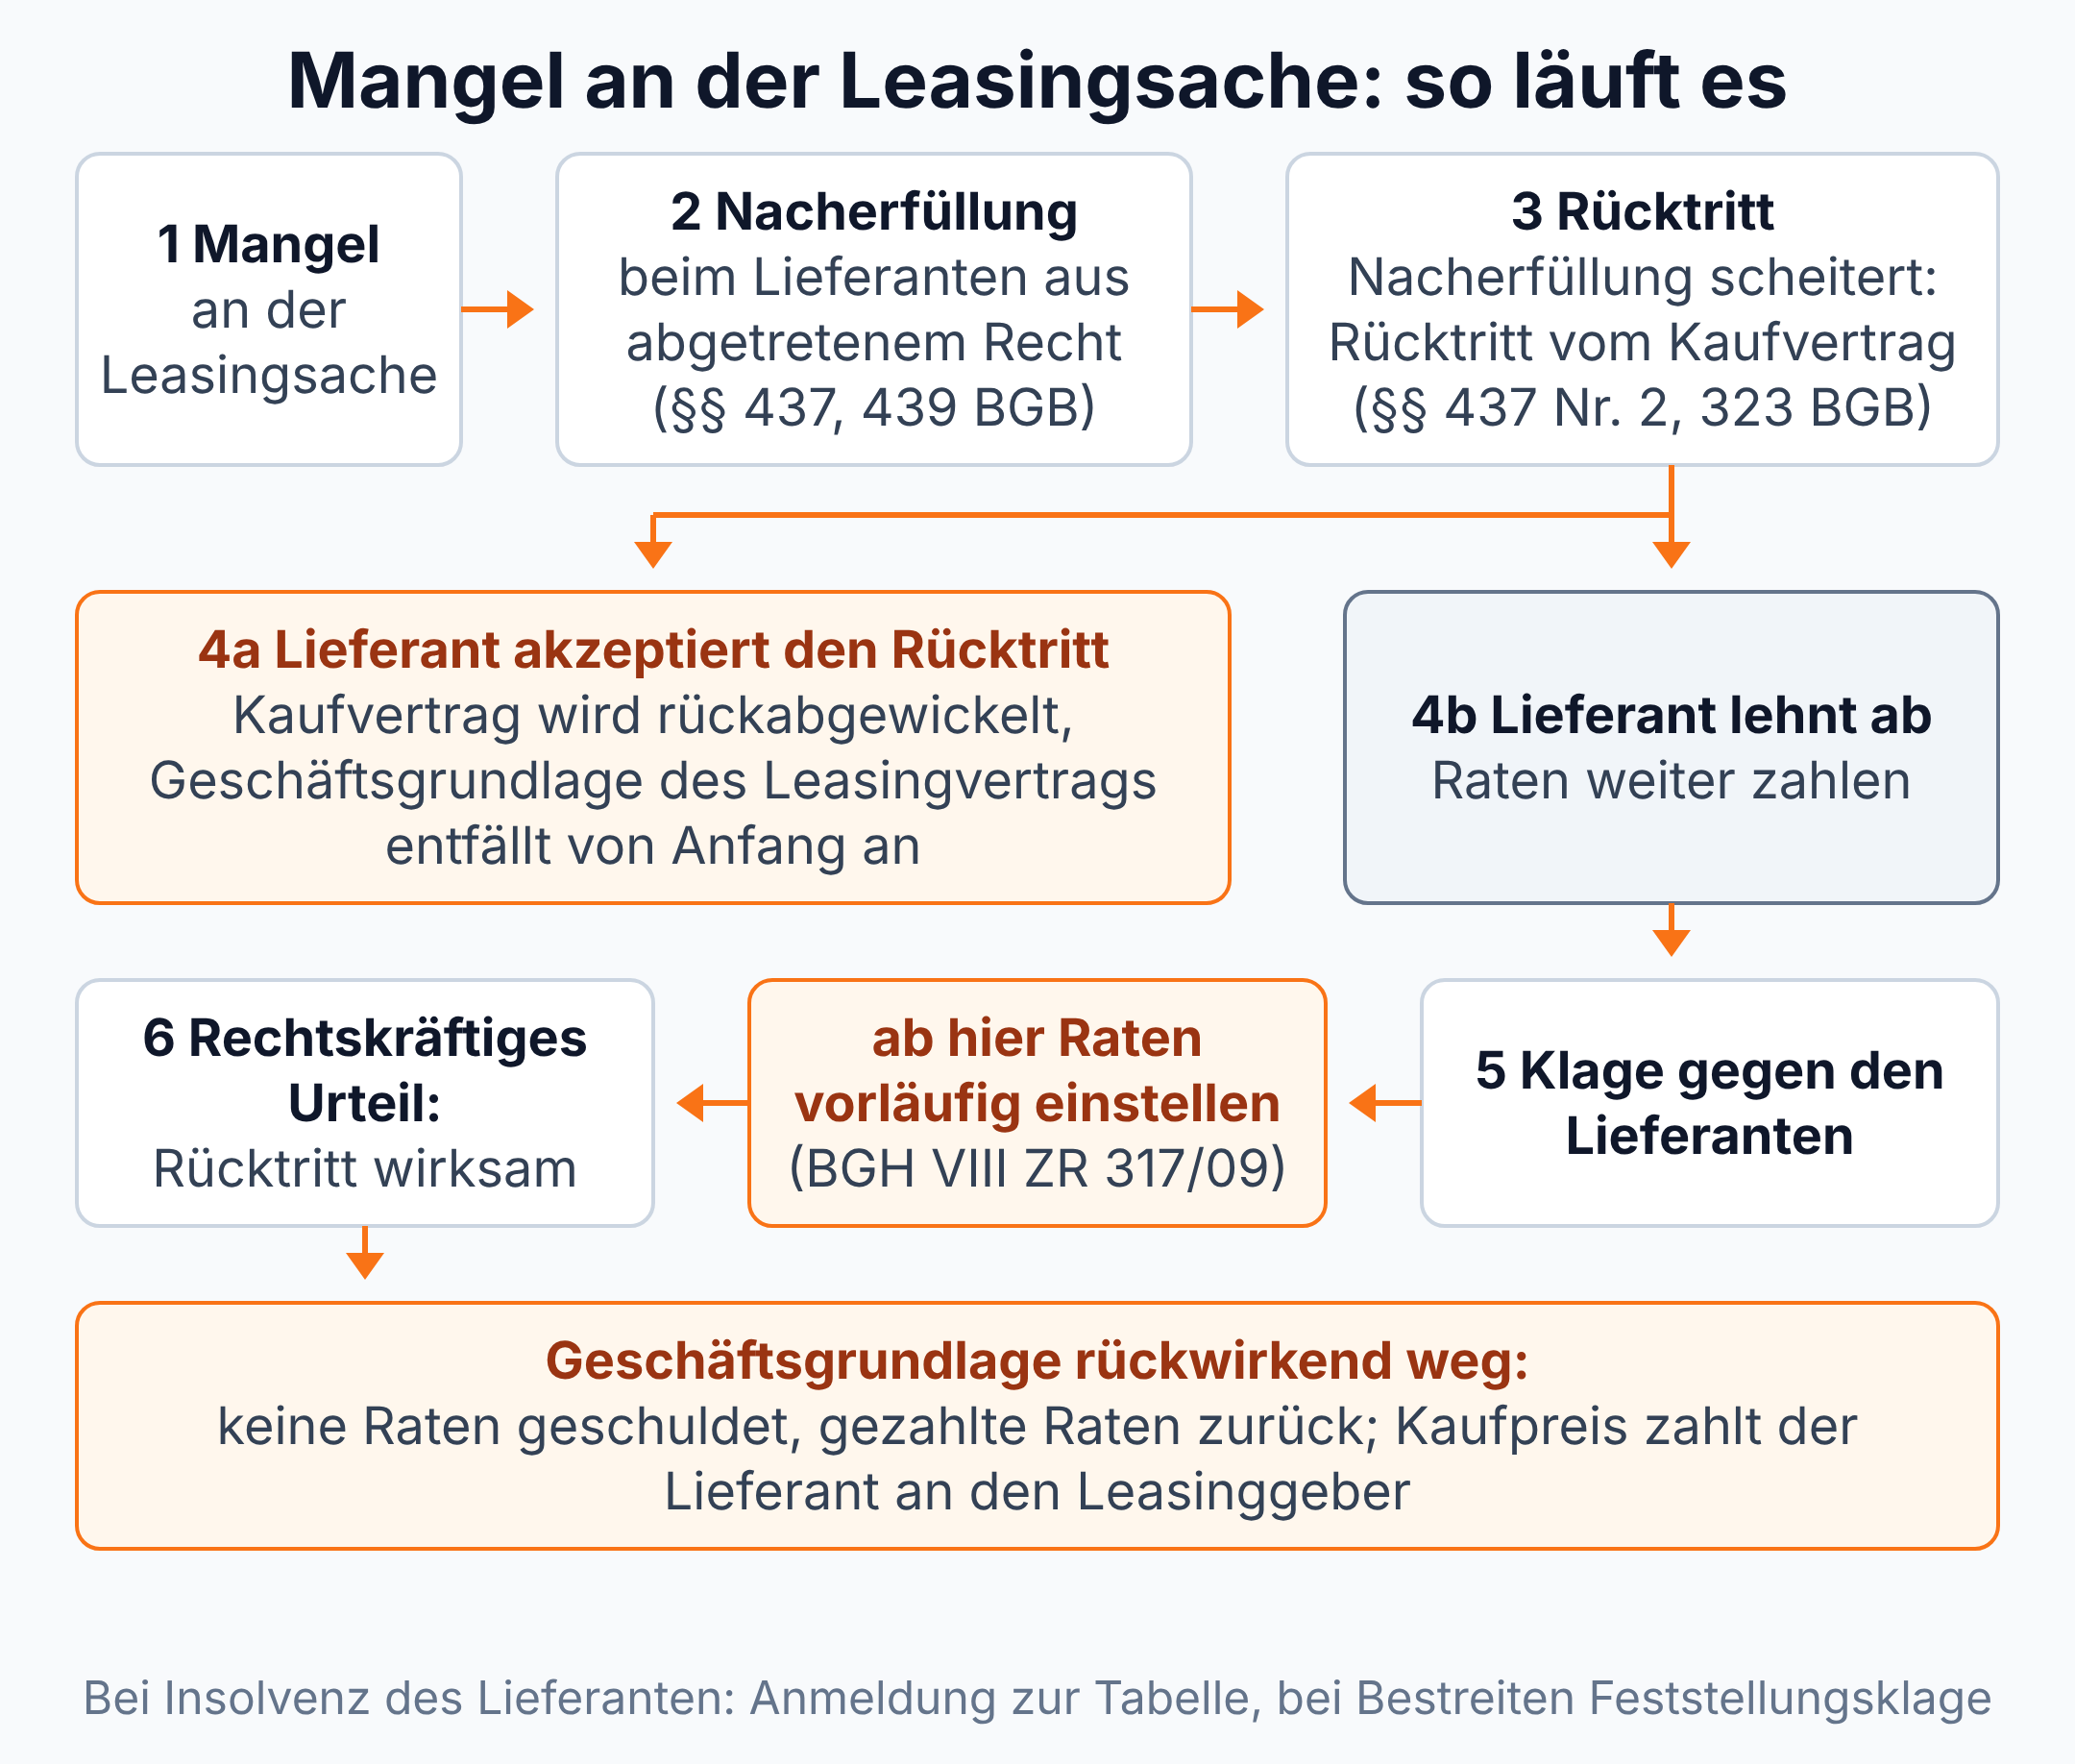
Die Leasingbedingungen schließen die mietrechtliche Gewährleistung des Leasinggebers aus. Im Gegenzug tritt der Leasinggeber dem Leasingnehmer seine kaufrechtlichen Gewährleistungsansprüche gegen den Lieferanten ab, also die Mängelrechte des Käufers aus § 437 BGB, durch Abtretung nach § 398 BGB. Der Leasingnehmer verlangt Nacherfüllung, tritt zurück oder mindert. Er tut das im eigenen Namen, obwohl er nie Käufer war. Zahlungen des Lieferanten fließen nach den üblichen Klauseln an den Leasinggeber.
Der BGH hält diese Konstruktion auch in Allgemeinen Geschäftsbedingungen für wirksam. Sie ersetzt die mietrechtliche Gewährleistung (BGH, Urteil vom 13.11.2013, VIII ZR 257/12, Rn. 13). Eine Käuferposition verschafft sie dem Leasingnehmer aber nicht (BGH VIII ZR 168/23, Rn. 26). Solange die Abtretung wirksam ist, berührt ein Mangel die Pflicht zur Zahlung der Leasingraten zunächst nicht.
Hinweis
Prüfst du Mängelrechte des Leasingnehmers direkt gegen den Leasinggeber nach § 536 BGB, übersiehst du den Gewährleistungsausschluss. Anspruchsgegner ist der Lieferant, Anspruchsgrundlage sind die abgetretenen Rechte aus §§ 437, 398 BGB.
Rücktritt vom Kaufvertrag: Wegfall der Geschäftsgrundlage nach § 313 BGB
Schwierig wird es, wenn der Leasingnehmer wegen des Mangels vom Kaufvertrag zurücktritt. Er übt damit das Rücktrittsrecht des Leasinggebers aus, gestützt auf §§ 437 Nr. 2, 323 BGB (mehr dazu beim Rücktritt vom Kaufvertrag). Der Kaufvertrag wandelt sich in ein Rückgewährschuldverhältnis um. Damit fällt die Grundlage des Leasingvertrags weg. Der Leasinggeber hat die Sache nur gekauft, um sie zu verleasen, und der Kaufvertrag ist die Geschäftsgrundlage des Leasingvertrags.
Der BGH zieht daraus eine klare Folge: Mit dem wirksamen Rücktritt entfällt die Geschäftsgrundlage des Leasingvertrags rückwirkend (BGH, Urteil vom 16.06.2010, VIII ZR 317/09, Rn. 21). Eine Anpassung nach § 313 Abs. 1 BGB scheidet aus, weil der Leasinggeber nach der Rückabwicklung des Kaufs keine Sache mehr zur Nutzung überlassen kann. Der Leasinggeber hat dann von Anfang an keinen Anspruch auf die Raten, selbst wenn der Leasingnehmer die Sache zeitweise genutzt hat (BGH VIII ZR 257/12, Rn. 15). Bereits gezahlte Raten bekommt der Leasingnehmer zurück.
Wie sich das in die Störung der Geschäftsgrundlage nach § 313 BGB einfügt, ist umstritten. § 313 Abs. 3 S. 2 BGB sieht für Dauerschuldverhältnisse die Kündigung vor. Ein Teil der Literatur will es dabei belassen, der Leasingnehmer würde dann nur für die Zukunft frei. Die Gegenansicht gibt ihm ein Rücktrittsrecht nach § 313 Abs. 3 S. 1 BGB mit Rückabwicklung nach §§ 346 ff. BGB. Ihr Argument: Der Leasingnehmer wollte eine funktionstüchtige Sache nutzen, und dieses Interesse ist von Beginn an unerfüllt geblieben. In der Klausur folgst du dem Ergebnis des BGH, also der Auflösung von Beginn an, und erwähnst den Streit um die Begründung kurz.
Ab wann der Leasingnehmer die Raten zurückhalten darf
Zurück zu Paula. Sie hat den Rücktritt erklärt und sofort aufgehört zu zahlen. Der BGH lässt das so nicht zu. Akzeptiert der Lieferant den Rücktritt nicht, darf der Leasingnehmer die Zahlung der Leasingraten erst dann vorläufig einstellen, wenn er aus dem Rücktritt klageweise gegen den Lieferanten vorgeht (BGH VIII ZR 317/09, Leitsatz und Rn. 26).
Die Begründung: Ob der Rücktritt wirksam ist, steht bei einem Streit erst mit dem rechtskräftigen Urteil im Gewährleistungsprozess fest. Diesen Prozess zu führen, ist nach der leasingtypischen Interessenlage Sache des Leasingnehmers, denn er hat die Mängelrechte bekommen. Ein Leistungsverweigerungsrecht nach § 320 BGB schon ab der Rücktrittserklärung lehnt der BGH ab. Die Regel stammt aus der Zeit der Wandelung vor der Schuldrechtsreform, und der BGH hat sie 2010 für den heutigen Rücktritt bestätigt.

Wird der Lieferant insolvent, entbindet das den Leasingnehmer nicht davon, seine Rechte durchzusetzen. Der Leasingnehmer muss den Anspruch auf Rückzahlung des Kaufpreises zur Insolvenztabelle anmelden. Bestreitet der Insolvenzverwalter ihn, klagt er auf Feststellung zur Tabelle. Erst dann darf er die Raten einstellen (BGH VIII ZR 257/12, Leitsatz 2). Das Risiko, den Kaufpreis vom insolventen Lieferanten nicht zurückzubekommen, trägt der Leasinggeber.
Rückabwicklung: Wer zahlt den Kaufpreis zurück, wer schuldet Wertersatz?
Rückabgewickelt wird der Kaufvertrag zwischen seinen Parteien, also zwischen Lieferant und Leasinggeber. Der Lieferant zahlt den Kaufpreis an den Leasinggeber zurück, Zug um Zug gegen Rückgabe und Rückübereignung der Sache. Kann die Sache nicht mehr zurückgegeben werden, etwa weil der Leasinggeber sie nach Vertragsende verkauft hat, schuldet Wertersatz nach § 346 Abs. 2 S. 1 BGB der Leasinggeber als Käufer, nicht der Leasingnehmer.
Der Lieferant kann deshalb mit seinem Wertersatzanspruch nicht gegen den Rückzahlungsanspruch aufrechnen, den der Leasingnehmer aus abgetretenem Recht geltend macht. Es fehlt die Gegenseitigkeit. Auch § 406 BGB hilft dem Lieferanten grundsätzlich nicht, wenn er die Abtretungskonstruktion schon bei Abschluss des Kaufvertrags kannte (BGH, Urteil vom 13.11.2024, VIII ZR 168/23). Ein Händler, der den Leasingvertrag selbst vermittelt hat, kennt sie in aller Regel. So lag es auch im Fall des BGH.
Widerruf des Leasingvertrags: Verbraucherschutz nach § 506 BGB
Least ein Verbraucher bei einem Unternehmer, etwa beim Privatleasing eines Autos, stellt sich die Frage nach einem Widerrufsrecht. Ein eigenes Widerrufsrecht für Leasing kennt das BGB nicht. Es kann sich aber aus § 506 BGB ergeben: Die Vorschrift erstreckt die Regeln über Verbraucherdarlehen auf eine „sonstige entgeltliche Finanzierungshilfe“, und Leasing kann eine solche sein.
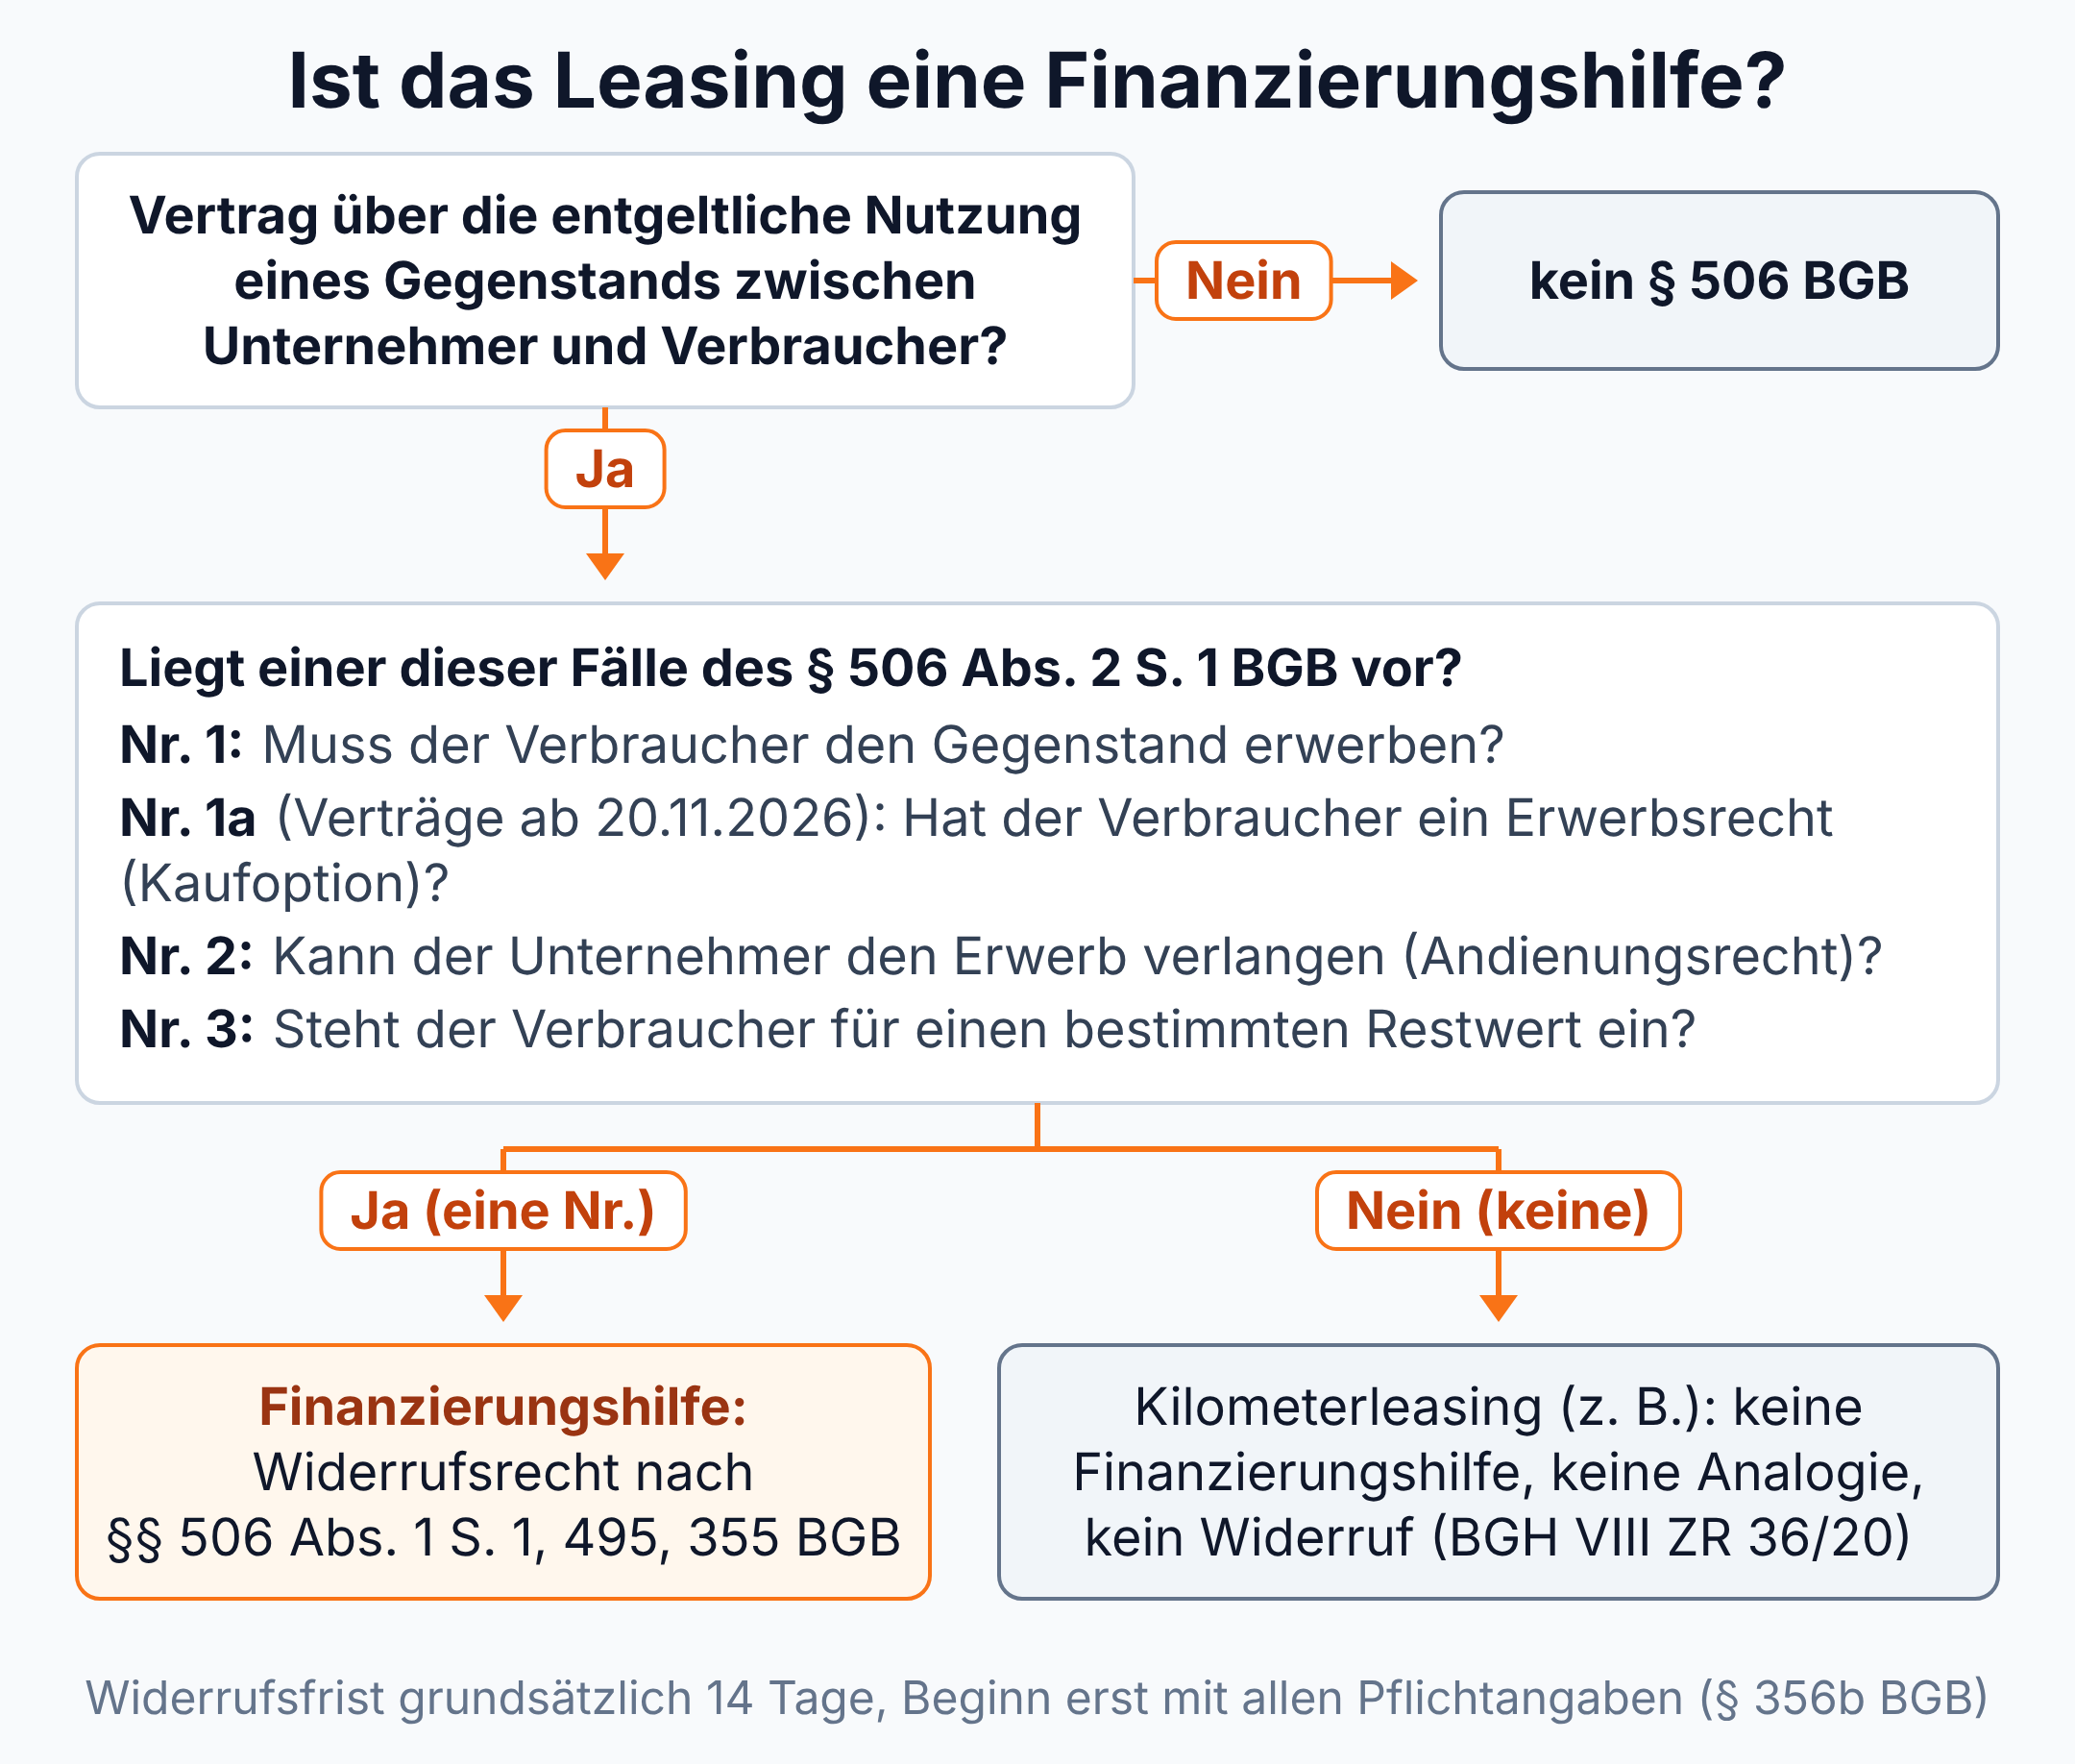
Verträge zwischen einem Unternehmer und einem Verbraucher über die entgeltliche Nutzung eines Gegenstandes gelten als entgeltliche Finanzierungshilfe, wenn vereinbart ist, dass 1. der Verbraucher zum Erwerb des Gegenstandes verpflichtet ist, 2. der Unternehmer vom Verbraucher den Erwerb des Gegenstandes verlangen kann oder 3. der Verbraucher bei Beendigung des Vertrags für einen bestimmten Wert des Gegenstandes einzustehen hat.
§ 506 Abs. 2 S. 1 BGB
Erwerbspflicht, Andienungsrecht und Restwertgarantie
Die drei Fälle lassen sich den Leasingmodellen zuordnen. Nr. 1 ist die Erwerbspflicht, Nr. 2 das Andienungsrecht des Leasinggebers, Nr. 3 die Restwertgarantie beim Restwertleasing. Liegt einer davon vor, gelten die Vorschriften über Allgemein-Verbraucherdarlehensverträge entsprechend, darunter das Widerrufsrecht nach §§ 506 Abs. 1 S. 1, 495, 355 BGB. Die Widerrufsfrist beträgt grundsätzlich 14 Tage. Sie beginnt erst, wenn der Verbraucher die Vertragsurkunde mit allen Pflichtangaben erhalten hat. Werden fehlende Pflichtangaben nachgeholt, beträgt sie einen Monat ab Nachholung (§§ 355 Abs. 2, 356b BGB). Wie Frist, Belehrung und Rückabwicklung funktionieren, steht im Artikel zum Widerrufsrecht nach §§ 355 ff. BGB.
Für Verträge nach Nr. 3 nimmt § 506 Abs. 2 S. 2 BGB einzelne Vorschriften aus, nämlich § 500 Abs. 2, § 501 Abs. 1 und § 502 BGB. Das Widerrufsrecht gehört nicht dazu.
Hinweis
Für Verträge ab dem 20.11.2026 ergänzt das Gesetz zur Umsetzung der Verbraucherkreditrichtlinie (BGBl. 2026 I Nr. 139) § 506 Abs. 2 S. 1 BGB um eine Nr. 1a: Dann genügt schon ein Erwerbsrecht des Verbrauchers, also eine Kaufoption. Für ältere Verträge gilt die bisherige Fassung weiter.
Kilometerleasing: kein Widerrufsrecht nach § 506 BGB
Beim reinen Kilometerleasing fehlt alles, was § 506 Abs. 2 S. 1 BGB verlangt. Der Leasingnehmer muss nicht kaufen, der Leasinggeber kann den Kauf nicht verlangen, und für den Restwert steht der Leasingnehmer nicht ein. Am Ende werden nur Mehr- und Minderkilometer und übermäßige Schäden abgerechnet. Der BGH hat deshalb entschieden, dass ein Kilometerleasingvertrag keine Finanzierungshilfe nach § 506 Abs. 2 BGB ist. Eine analoge Anwendung von Nr. 3 lehnt er ab, die Aufzählung ist abschließend. Ein Widerrufsrecht nach §§ 495, 355 BGB besteht daher nicht (BGH, Urteil vom 24.02.2021, VIII ZR 36/20).
Für die Klausur heißt das: Lies den Sachverhalt genau. Steht der Leasingnehmer „für den Restwert“ ein oder wird nur nach Kilometern abgerechnet? Davon hängt ab, ob du überhaupt in § 506 Abs. 2 BGB einsteigst.
Ob ein Widerrufsrecht aus anderen Vorschriften folgt, etwa weil der Vertrag außerhalb von Geschäftsräumen oder im Fernabsatz geschlossen wurde, ist eine eigene Prüfung.
Vertragslaufzeit und Ende: vorzeitig kündigen, Leasingrückgabe und Restwert
Ein Leasingvertrag endet regulär mit dem Ablauf der vereinbarten Laufzeit. Während der Grundmietzeit ist die ordentliche Kündigung ausgeschlossen, darauf beruht die ganze Kalkulation des Leasinggebers. Vorzeitig enden kann der Vertrag nur durch außerordentliche Kündigung, durch Aufhebungsvertrag oder durch Übernahme durch einen neuen Leasingnehmer.
Leasingvertrag vorzeitig beenden: Kündigung bei Zahlungsverzug
Zahlt der Leasingnehmer die monatliche Leasingrate nicht, kann der Leasinggeber fristlos kündigen. Grundlage ist § 543 Abs. 2 S. 1 Nr. 3 BGB: Verzug mit zwei aufeinanderfolgenden Raten oder mit einem Betrag von zwei Monatsraten über einen längeren Zeitraum. So endete auch der Fall des BGH von 2010: Die Leasingnehmerin war mit Raten im Rückstand, die schon vor ihrem Rücktritt fällig geworden waren. Den Lieferanten hatte sie nicht verklagt, und die fristlose Kündigung des Leasinggebers war wirksam.
Fällt der Vertrag unter § 506 Abs. 2 BGB, schützt das Gesetz den Verbraucher stärker. Über die Verweisung in § 506 Abs. 1 BGB gilt dann § 498 BGB: Der Leasinggeber darf erst kündigen, wenn der Verbraucher mit mindestens zwei aufeinanderfolgenden Raten und einem Mindestanteil in Verzug ist. Außerdem muss eine zweiwöchige Zahlungsfrist erfolglos verstrichen sein. Mit der Frist muss der Leasinggeber ankündigen, bei Nichtzahlung die gesamte Restschuld zu verlangen.
Nach einer Kündigung rechnet der Leasinggeber ab. Er verlangt Schadensersatz für die vorzeitige Beendigung: die noch ausstehenden Raten und, falls vereinbart, den kalkulierten Restwert, jeweils abgezinst und um ersparte laufzeitabhängige Kosten gekürzt. Den Erlös aus der Verwertung des Fahrzeugs muss er sich anrechnen lassen.
Leasingrückgabe: Schäden, Mehrkilometer und Minderwert beim Auto
Am Ende der Vertragslaufzeit gibt der Leasingnehmer die Sache zurück, entsprechend § 546 BGB. Dann wird das Leasingfahrzeug begutachtet. Beim Kilometerleasing zahlt der Leasingnehmer für Mehrkilometer nach, für Minderkilometer bekommt er eine Vergütung, und für Schäden über die normale Abnutzung hinaus schuldet er einen Minderwertausgleich. Beim Restwertleasing wird das Fahrzeug verwertet. Liegt der Erlös unter dem kalkulierten Restwert, zahlt der Leasingnehmer die Differenz nach.

Ein Detail für die Klausur ist die Verjährung. Ansprüche des Vermieters wegen Veränderungen oder Verschlechterungen der Mietsache verjähren nach § 548 BGB schon in sechs Monaten ab Rückgabe. Der Minderwertausgleich beim Kilometerleasing gehört nach dem BGH aber nicht dazu. Er ist ein vertraglicher Erfüllungsanspruch und sichert die Amortisation des Leasinggebers. Deshalb verjährt er in der regelmäßigen Frist von drei Jahren (BGH, Urteil vom 14.11.2012, VIII ZR 22/12).
Leasingvertrag übernehmen: Wer in den Vertrag eintreten darf
Für einen vorzeitigen Ausstieg kann der Leasingnehmer einen Nachfolger suchen. Rechtlich ist das eine Vertragsübernahme: Der neue Leasingnehmer tritt mit allen Rechten und Verpflichtungen an die Stelle des bisherigen. Das geht nur mit Zustimmung aller drei Beteiligten, also auch des Leasinggebers. Er macht sie von einer Bonitätsprüfung des neuen Leasingnehmers abhängig. Mit der Leasingübernahme vermeidet der bisherige Leasingnehmer die Abrechnung einer Kündigung.
Leasingvertrag in der Klausur: Schema, Fall, Abgrenzung & Tipps
Leasingfälle verbinden Mietrecht, Kaufgewährleistung und Abtretungsrecht, oft kommt der Verbraucherschutz hinzu. Den Aufbau bestimmt, wer was verlangt. Typisch ist eine von zwei Konstellationen: Der Leasinggeber verlangt Raten, oder der Leasingnehmer will wegen eines Mangels aus dem Vertrag heraus.
Prüfungsschema: Ansprüche des Leasingnehmers bei Mängeln
Das Schema ordnet die Prüfung, wenn der Leasingnehmer wegen eines Mangels vorgeht. Verlangt der Leasinggeber Raten, prüfst du dieselben Punkte als Einwendungen gegen den Zahlungsanspruch aus dem Leasingvertrag in Verbindung mit § 535 Abs. 2 BGB.
| Schritt | Prüfungspunkt | Kernfrage |
|---|---|---|
| 1 | Leasingvertrag | Wirksam geschlossen? Rechtsnatur: atypischer Mietvertrag |
| 2 | Gewährleistungsausschluss | Mietrechtliche Mängelrechte gegen den Leasinggeber wirksam ausgeschlossen? |
| 3 | Abtretung | Rechte aus § 437 BGB nach § 398 BGB an den Leasingnehmer abgetreten? |
| 4 | Mängelrecht gegen Lieferant | Mangel bei Gefahrübergang, Nacherfüllung gescheitert, Rücktritt nach §§ 437 Nr. 2, 323 BGB |
| 5 | Folge für den Leasingvertrag | Geschäftsgrundlage rückwirkend entfallen, § 313 BGB; Rückabwicklung |
| 6 | Raten zurückhalten | Erst ab Klage gegen den Lieferanten; bei Insolvenz Anmeldung zur Tabelle, bei Bestreiten Feststellungsklage |
| 7 | Verbraucherschutz | § 506 Abs. 2 BGB einschlägig? Widerruf, § 498 BGB |
Klausurfall: Kfz-Leasing eines Neuwagens mit Motorschaden
Paula, eine Verbraucherin, least bei der L-Leasing GmbH einen Neuwagen für 36 Monate, Kilometerleasing ohne Restwertgarantie. Das Fahrzeug liefert Autohaus A, bei dem Paula es ausgesucht hat. Die Leasingbedingungen schließen die mietrechtliche Gewährleistung aus und treten Paula die Rechte aus dem Kaufvertrag mit A ab. Nach vier Monaten fällt der Motor aus. Zwei Reparaturen scheitern. Paula erklärt gegenüber A den Rücktritt, A weist ihn zurück. Paula zahlt ab sofort nichts mehr. Nach zwei offenen Raten kündigt L fristlos und verlangt Schadensersatz.
Lösungsskizze: L hat gegen Paula einen Anspruch auf die Raten aus dem Leasingvertrag in Verbindung mit § 535 Abs. 2 BGB. Der Motorschaden ändert daran zunächst nichts, weil die Abtretungskonstruktion die mietrechtliche Gewährleistung wirksam ersetzt. Ein Leistungsverweigerungsrecht hätte Paula erst ab einer Klage gegen A. Die hat sie nicht erhoben. Den Wegfall der Geschäftsgrundlage kann sie L deshalb nicht entgegenhalten. Paula war also mit zwei Raten in Verzug. Die Kündigung nach § 543 Abs. 2 S. 1 Nr. 3 BGB ist wirksam. § 498 BGB greift nicht, weil ein Kilometerleasing nicht unter § 506 Abs. 2 BGB fällt. Aus demselben Grund kann Paula den Leasingvertrag auch nicht nach §§ 495, 355 BGB widerrufen. Als Kündigungsschaden kann L die ausstehenden Raten verlangen, abgezinst und abzüglich ersparter Kosten und des Verwertungserlöses.
Hätte Paula A rechtzeitig verklagt und gewonnen, sähe es anders aus: Der Kaufvertrag wäre rückabzuwickeln, dem Leasingvertrag fehlte von Anfang an die Grundlage, und L müsste die Raten zurückzahlen.
Unterschied zu Miete, Mietkauf und Ratenkauf
Die Abgrenzung entscheidet über die anwendbaren Normen. Wie sich Leasing von Miete, Pacht, Leihe und Darlehen unterscheidet, zeigt der Überblick zum Unterschied zwischen Pacht und Miete. Für das Leasing selbst reichen drei Vergleichspunkte.
| Vertrag | Eigentum am Ende | Gefahr | Mängel |
|---|---|---|---|
| Miete | bleibt beim Vermieter | Vermieter | §§ 536 ff. BGB gegen Vermieter |
| Leasing | bleibt beim Leasinggeber, Kauf nur bei Vereinbarung | Leasingnehmer | abgetretene Rechte gegen Lieferant |
| Mietkauf | Option, Mieten werden angerechnet | bis zum Kauf Vermieter | Mietrecht, nach Kauf Kaufrecht |
| Ratenkauf | geht auf Käufer über | Käufer ab Übergabe | § 437 BGB gegen Verkäufer |
Ein Ratenkauf, früher Abzahlungskauf genannt, ist ein echter Kauf mit gestundetem Kaufpreis.
Typische Fehler beim Leasing in der Klausur
Ein typischer Fehler betrifft den Anspruchsgegner: Mängelrechte gegen den Leasinggeber scheitern am wirksamen Gewährleistungsausschluss, Anspruchsgegner ist der Lieferant.
Ein zweiter Fehler: Die Klagevoraussetzung fehlt. Der Rücktritt allein berechtigt nicht zum Zahlungsstopp, solange der Lieferant ihn bestreitet. Beim Widerruf steigst du in § 506 Abs. 2 BGB nur ein, wenn der Sachverhalt eine Erwerbspflicht, ein Andienungsrecht oder eine Restwertgarantie hergibt, bei Verträgen ab dem 20.11.2026 auch eine Kaufoption. Ein reines Kilometerleasing fällt nicht darunter. Ich empfehle dir, die drei Verträge zu Beginn jeder Leasingklausur kurz zu skizzieren: Kaufvertrag, Leasingvertrag, Abtretung. Mit dieser Skizze vertauschst du die Parteien kaum noch.
Fazit
Der Leasingvertrag ist im BGB nicht geregelt und wird als atypischer Mietvertrag behandelt. Seine Besonderheiten stecken in den Leasingbedingungen: Der Leasingnehmer trägt die Gefahr, die mietrechtliche Gewährleistung ist ausgeschlossen, und die kaufrechtlichen Rechte gegen den Lieferanten bekommt er abgetreten. Tritt er wirksam vom Kaufvertrag zurück, fällt die Geschäftsgrundlage des Leasingvertrags rückwirkend weg. Bestreitet der Lieferant den Rücktritt, darf der Leasingnehmer die Raten aber erst ab Klageerhebung zurückhalten. Ein Widerruf nach § 506 BGB setzt Erwerbspflicht, Andienungsrecht oder Restwertgarantie voraus, für Verträge ab dem 20.11.2026 genügt auch eine Kaufoption. Beim reinen Kilometerleasing fehlt er.
Weiterlesen
- Mietminderung, § 536 BGB: Wie die mietrechtliche Gewährleistung aussieht, die beim Leasing ausgeschlossen wird.
- Rücktritt, § 346 BGB: Das Rückgewährschuldverhältnis, nach dem Kaufvertrag und Leasingvertrag rückabgewickelt werden.
- Schuldnerschutz, §§ 406 bis 410 BGB: Warum der Lieferant gegenüber dem Leasingnehmer nicht einfach aufrechnen kann.
- Verbrauchervertrag, §§ 310, 312 BGB: Wann der Leasingnehmer Verbraucher ist und welche Schutzvorschriften dann greifen.
- Fristsetzung, § 440 BGB: Wann die Nacherfüllung als fehlgeschlagen gilt und der Leasingnehmer ohne weitere Frist zurücktreten kann.
- Lernplan Vertragliche Schuldverhältnisse (PDF, kostenlos): in Woche 4 von 6 geht es um „Miete, Leasing, Pacht, Leihe, Darlehen“, mit Wochenplan und Kernfragen zum Selbstcheck.
- Lernplan Große Übung Zivilrecht (PDF, kostenlos): der Zivilrechtsstoff für die Große Übung in 38 Kapiteln, vom BGB AT bis zum Sachenrecht, für einen Monat, zwei oder vier Monate.
Häufig gestellte Fragen
Über den Autor
Frieder Hammer
Repetitor, Fachautor und Gründer von Jurahilfe.de
Volljurist, Prädikatsexamen (Schwerpunkt Steuerrecht)
Hat 11 Fachbücher für die juristische Ausbildung geschrieben und ist seit 2017 als Repetitor tätig. Er hat über 400 Jurastudenten im Einzelunterricht erfolgreich auf ihre Prüfungen vorbereitet. Seine juristische und didaktische Expertise ist die DNA der Lernplattform Jurahilfe.de.
- Zivilrecht
- Strafrecht
- Öffentliches Recht
- Jurastudium
- Examensvorbereitung
- juristische Didaktik